
我第一次听到“蜂投股票配资”,脑子里冒出的不是收益曲线,而是一个画面:有人在音乐里一直把音量往上推,结果最后不是歌更动听,是耳朵先喊停。配资本质上就是资金放大——你投入的自有资金占比更小,交易规模更大。但注意,波动也会同步被放大。有人把它当“加速器”,有人把它当“护城河”,其实两种都可能发生,只是发生的前提不一样。
从监管和行业视角看,配资常常和“违规资金池”“变相融资”等风险边界纠缠在一起。就算你走的是合规路径,也要把券商与配资服务流程当作“制度装备”而不是“合作缘分”。中国证监会对证券期货经营机构的合规要求、风险揭示一直是硬底线。来源可参考:中国证监会官网公开信息与《证券公司监督管理条例》(可在中国证监会官网查询)。
很多人讨论蜂投股票配资时只盯着利率或名义回报,忽略了执行层。比如券商的风控系统是否足够及时、追加保证金规则是否清晰、账户资金使用是否透明、日常对账是否及时等。服务质量不是“态度好不好”,而是“在你最需要的时候是否及时”。
用辩证一点的话说:配资服务流程越标准化,你越能把风险拆成可管理的环节;流程越模糊,你面对的就可能是信息不对称。这里我更建议你把流程当成清单逐项对照:入金与出金规则、杠杆比率设置参数来源、触发线/强平线的计算口径、风险提示的频次、以及出现异常时的应急处理。
再补一条实用逻辑:当市场波动变大时,资金放大不只是“多赚”,也更容易触发风控动作。比如你把杠杆比率设置得过激,本来小幅波动还能扛,下一次波动就可能让你在不舒服的价格区间被动处理。
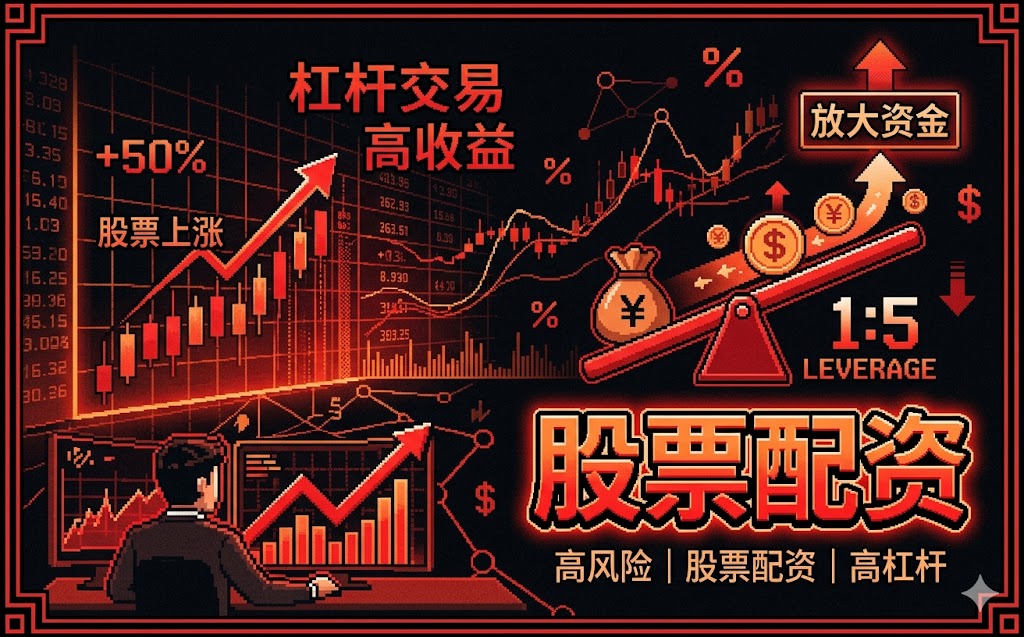
杠杆比率设置失误,常见的并不是算错,而是“没把尾部风险算进去”。口语一点:你觉得自己会按计划走,于是把缓冲垫弄得很薄;但市场不按计划走时,缓冲垫就会被一口气抽走。结果不是一次小亏,而是连锁反应——保证金压力、被动降仓、甚至错过更优的价格。
怎么做更稳健的判断?可以用夏普比率做一个粗略的“风险调整后表现”视角。夏普比率核心是用收益相对波动来打分,通常可以写成(平均收益-无风险利率)/收益标准差。注意:它不是“护身符”,而是帮助你识别“高收益背后的波动是否值得”。关于夏普比率的经典来源,可参考:Sharpe, W. F. (1966)“Mutual Fund Performance”,Journal of Business。用它来复盘比用它来预测更靠谱。
如果你看到某种策略在样本里夏普比率很漂亮,但服务质量又不稳定、杠杆比率又偏激,那“漂亮可能来自运气+执行偏差”。辩证的观点就是:指标能解释一部分,但不替代你的风控约束。
把配资服务流程拆开,你会发现关键在于“说得清”。比如:杠杆比率设置由谁决定、依据什么参数;券商端风控触发的计算是否可复核;追加保证金的通知渠道与时效;以及发生极端行情时的处理机制是否有明确预案。服务质量高的团队,通常愿意把这些讲明白,并且让你能在纸面上理解风险。
最后再强调一句:资金放大带来的是更快的结果反馈,也意味着更快地暴露失误。做心得分享时,与其写“我赚了”,不如写“我在哪一步没踩雷”。这才是可持续的成长路径,也是更符合EEAT(经验、专业性、权威性、可信度)的写法:你能讲清楚过程、引用权威依据、并且给出可执行的核对清单。
蜂投股票配资这类模式,吸引人的往往是“资金放大”带来的想象空间。但真正决定你体验上限的是券商执行、配资服务流程、以及你对杠杆比率设置失误的警觉。夏普比率能帮助你从收益和波动的关系里看清代价;而服务质量能决定代价什么时候会以什么方式发生。把两者都纳入你的决策框架,你的心态会更稳,选择也会更像“工程”,而不是“赌博”。
互动提示:你更关心“能不能赚”,还是更在意“出了事怎么办”?
(注:本文为科普与风控思路分享,不构成投资建议。)
评论
文章把“调音”类比得很到位:杠杆放大的是波动而非运气。尤其提到触发线、强平线计算口径和追加保证金时效,这些细节才是真正的风险来源。
我之前只盯利率和名义收益,没想到执行层这么关键。比如对账是否及时、风控系统是否足够及时、资金使用是否透明,这些决定了风险是不是“可控”。
文中强调“别用收益冲动覆盖风控空白”,并用夏普比率做风险调整视角。虽然指标不能替代约束,但用来复盘而不是预测,思路挺务实的。
“说得清”被写成最低标准我很认同。杠杆由谁决定、依据什么参数、极端行情预案是否明确——越标准化越能拆成可管理环节,越模糊越容易信息不对称。