
股市资金操作并不只是“买入/卖出”。更关键的是让资金在不同情境下都具备可控性:能按计划进场,也能在风险触发时快速退出。建议将账户权限、资金比例、交易额度、止损/止盈规则固化为流程,并保留可审计记录(如交易日志、风控触发时间点)。这能显著降低“临场决策偏差”,让策略执行更像工程而非情绪。
权威参考方面,监管与市场机构一贯强调投资者应当理解风险并具备相应风险承受能力。你在做资金操作前,可对照《证券期货投资者适当性管理办法》(证监会)所提“适当性”要求:从资金规模、风险等级、投资期限等维度做匹配,避免超出自身承受范围。
建立风险评估机制,建议采用“多维评分+硬性触发”的组合:①仓位风险(单笔/总仓位是否超限);②价格风险(最大可承受回撤、止损逻辑是否清晰);③流动性风险(在你要交易的价位,是否容易成交);④杠杆风险(资金放大后波动的放大效应)。
一个可执行的做法是设置触发器:例如“日内成交量显著低于近N日均值且价差扩大→降低仓位/暂停新增”;“连续两次跌破关键支撑且资金净流出加大→启动减仓”。当规则写进计划书,你就不会在市场情绪上头时临时改口径。
流动性预测不是“算命”,而是对成交能力的前置信号建模。你可以从三类指标入手:①成交量与换手率:在相近基本面下,成交持续性往往决定滑点;②买卖盘深度与价差:价差扩大通常意味着流动性变差;③交易活跃度与异动:重大消息前后,盘口波动会放大。
实操上建议做“短中期分层”:短期(当日-3日)关注价差、盘口变化与成交节奏;中期(1-4周)关注换手结构与资金流向的稳定性。若你发现“成交萎缩+价差扩大”,即便方向判断对,也可能因执行成本上升而出现回撤放大。
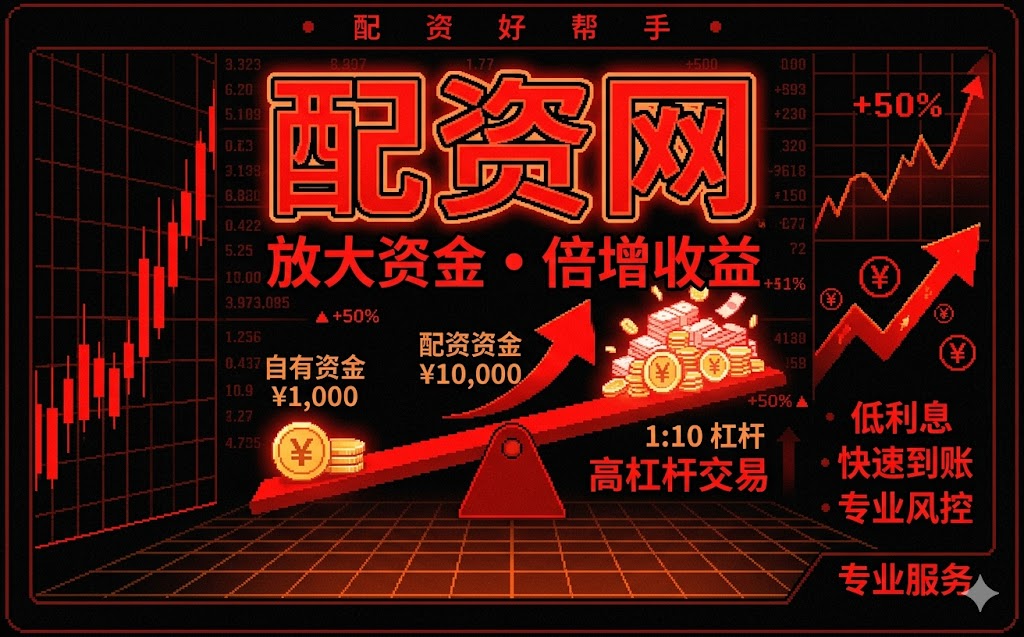
杠杆的本质是把波动放大。杠杆效应过大时,问题往往不是“赚得慢”,而是“亏得快、退出更难”。当市场流动性同步恶化,强平或被动平仓的概率会上升,风险会从“价格风险”转为“流动性+规则风险”。
因此,建议在计划中预先计算:以你可承受最大回撤为约束,倒推允许的杠杆水平和仓位上限;同时为突发波动设置“冷却区间”(例如触发后暂停加仓、转为减仓执行)。这比临时祈祷更可靠。
配资平台评测不要只看宣传。建议你按“合规资质—资金托管—保证金机制—强平规则—费用透明—风控执行—纠纷处理”七问核对。特别注意:是否明确资金来源与权益归属;是否把强平触发条件、计算口径、通知方式写清楚;是否展示费用构成(利息、管理费、其他杂费)。
同时,尽量避免把交易计划全部押在“平台承诺”。更稳妥的方式是:你自己对最大损失有上限,对退出有预案;平台只是工具,不是安全垫。
信用评估不是道德审判,而是风险定价与合作可持续性的基础。对个人而言,你可以做“信用可用性”自查:资金流水稳定性、过往是否有频繁追加/撤资导致的资金错配、是否能按时履约保证金,以及对风险承受能力是否持续匹配。对平台/机构而言,应关注客户信息真实度、履约记录与风控匹配度。
这里也建议你回看适当性管理的核心精神:在签约与交易前确保风险匹配,不把不适合的策略卖给不适合的人。制度的目的,是减少不可逆损失。
想把“交易无忧”做成可衡量的体验,可以照以下步骤执行:
当这些动作变成你的“每天固定工序”,交易的不确定性会被压缩,体验自然更稳。
Q1:流动性预测失败怎么办?
先以“降低规模”替代硬扛。观察价差扩大与成交萎缩是否同步发生,触发减仓或暂停新增。
Q2:风险评估机制一定要复杂吗?
不必。关键是可执行:给每个变量设上限、给每个情境设触发器。
评论
文里把“能进能退”落到账户权限、资金比例、止损止盈和可审计日志上,我觉得很工程化,能减少临场改口。尤其提到触发时间点,确实更容易复盘而不是凭感觉。
对流动性预测的三类指标拆得清楚:成交量换手、盘口深度价差、异动活跃度。最共鸣的是“成交萎缩+价差扩大”即使方向对也可能回撤放大,这点提醒很到位。
我喜欢它用“多维评分+硬性触发”替代情绪判断,比如连续跌破支撑就减仓,并设置冷却区间。这样杠杆从放大器变成可计算的约束,而不是事后补救。
平台评测那七问很实在,尤其强平触发条件、费用构成和通知方式的“口径细节”。也认同作者说平台只是工具,不把交易计划押在承诺上,退出预案自己掌握更安心。